Cotisation CO2 2027 – très forte augmentation pour les véhicules classiques à essence et diesel
Les nouvelles formules indexées pour la contribution de CO2 2027, également appelée cotisation de solidarité, sont connues. Les adaptations pour l’année 2027 se traduisent par un cumul de diverses augmentations. Les véhicules PHEV et électriques bénéficient encore des tarifs les plus bas. Pour les années à venir, une évolution est prévue. Le fait de continuer à posséder des véhicules diesel et essence au sein de sa flotte en 2027 ira de pair avec une forte augmentation de la cotisation de CO2.

Ci-dessous, une analyse complète.
- Indexation annuelle de la formule de base
Le coëfficient applicable à partir du 1er janvier 2027 correspond au rapport 193,27/114,08 et est, dans la pratique, arrondi à 1,6942.
L’indexation de base est ici de 4%.
- Indexation du montant minimum
Ici, il faut distinguer deux situations:
- Pour tous les véhicules commandés avant le 1er juillet 2023 ou tous les contrats de leasing signés avant le 1er juillet 2023 :
Le montant minimum annuel indexé augmente de 33,93 euros à 35,29 euros par mois pour l’année 2027. Soit une augmentation de 4%.
- Pour tous les véhicules (y compris les PHEV et les véhicules zéro émission) commandés à partir du 1er juillet 2023 ou les contrats de leasing signés à partir du 1er juillet 2023:
Le montant non indexé augmente en conséquence de la loi de verdissement des voitures de société (Loi Van Peteghem) de 20,83 euros à 28,57 euros par mois.
Après indexation, le montant minimum augmente de 42,43 euros à 48,40 euros par mois pour l’année 2027. Ce qui représente tout de même une augmentation de 14,31 %!
- Augmentation du multiplicateur CO2
Ce qu’on appelle le multiplicateur de CO2 augmente en 2027 de 4 à 5,5. En 2025, il étiat encore de 2,75! Le multiplicateur est applicable pour les véhicules commandés ou loués à partir du 1er juillet 2023.
Les véhicules 100% électriques, les PHEV et certains full hybrides ainsi que quelques mild-hybrides ne sont en pratique pas concernés par ce multiplicateur.
Pour eux, le montant minimum reste en réalité presque toujours d’application.
POINTS D'ATTENTION
Véhicules commandés jusqu’au 30 juin 2023 inclus
Ils tombent sous la formule classique en fonction du taux d’émission de CO2 et du type de motorisation. Pour eux, le multiplicateur n’est pas applicable et il n’y a pas d’augmentation supplémentaire du montant minimum non-indexé.
Le multiplicateur augmente en 2027 de 4 à 5,5 pour les véhicules classiques à essence et au diesel commandés à partir du 1er juillet 2023
A ce montant, il faudra encore ajouter l’indexation annuelle habituelle.
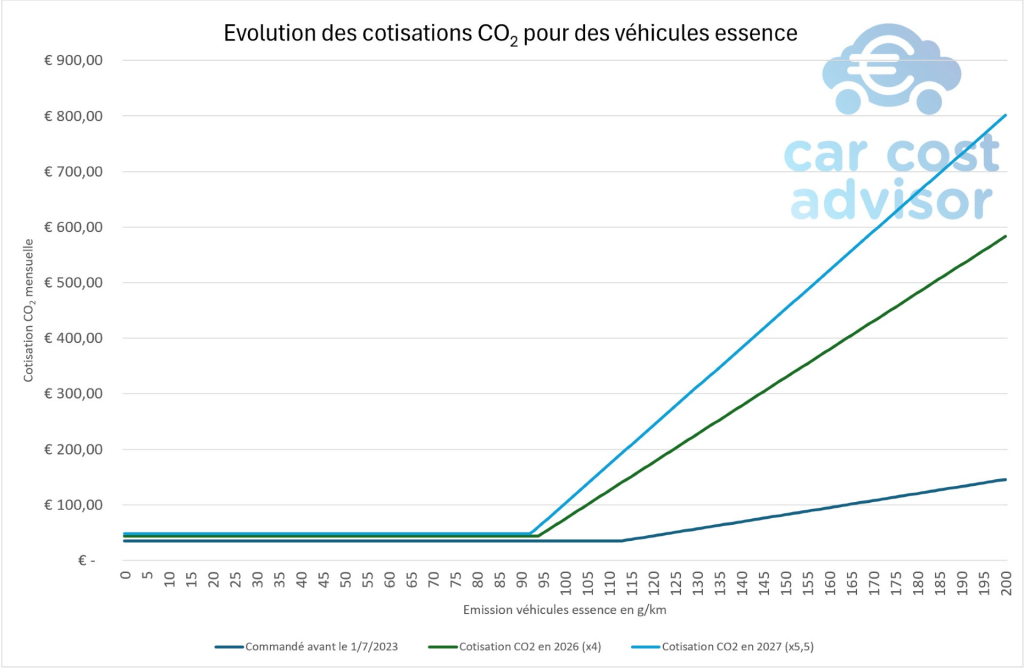
Exemple d’évolution de la cotisation de CO2 avec une augmentation de 37,5% entre 2026 et 2027 pour les véhicules classiques à essence et au diesel commandés à partir du 1er juillet 2023. Les commandes passées avant le 1er juillet 2023 continuent à payer le tarif de base sans multiplicateur. Attention! On parle ici de montant mensuels.
| Emissions de CO2 | Commandés avant le 1/07/2023 | Cotisation CO2 en 2026 (x4) | Cotisation CO2 en 2027 (x5,5) | |||
| Essence | Diesel | Essence | Diesel | Essence | Diesel | |
| 120 | 44,05 € | 67,7€ | 176,20€ | 271,07€ | 242,27€ | 372,72€ |
| 200 | 145,70 € | 169,42 € | 582,80 € | 677,68 € | 801,36 € | 931,81 € |
Source grafique : Car Cost Advisor
PHEV (hybride-rechargeable) et EURO 6 e bis
Les PHEV commandés à partir du 1er juillet 2023 continuent en pratique à tomber sous le montant minimum indexé. Pour l’année 2027, ce montant s’élève précisément à 48,40 euros par mois, même après le relèvement des valeurs d’émissions de CO₂ dans le cadre de l’homologation selon la norme Euro 6e-bis et les normes suivantes.
Cela s’explique par leurs émissions de CO₂ toujours relativement faibles, ainsi que par une interprétation de l’ONSS selon laquelle le coefficient multiplicateur ne s’applique pas à ces véhicules.
Il s’agit donc toujours d’une bonne nouvelle pour les entreprises qui souhaiteraient encore commander des véhicules hybrides rechargeables (PHEV) aujourd’hui, en vue d’une livraison en 2027.
Cela s’explique par leurs émissions de CO₂ toujours relativement faibles, ainsi que par une interprétation de l’ONSS qui implique concrètement que le coefficient multiplicateur ne s’applique pas à ces véhicules.
Cela reste une bonne nouvelle pour les entreprises qui souhaiteraient encore commander des véhicules hybrides rechargeables (PHEV) aujourd’hui, en vue d’une livraison en 2027.
Full et mild-hybrides
Les véhicules full hybrides et mild hybrides commandés à partir du 1er juillet 2023 restent, dans certains cas, soumis à la cotisation minimale indexée de 48,40 euros par mois en 2027, pour autant qu’ils ne dépassent pas certains seuils d’émissions de CO₂.
C’est le cas des véhicules diesel dont les émissions de CO₂ sont inférieures ou égales à 73 g/km, ainsi que des véhicules essence dont les émissions de CO₂ sont inférieures ou égales à 92 g/km.
Véhicules 100% électriques et à propulsion hydrogène (zéro émission)
Les véhicules zéro émission continuent en 2027 à être soumis au montant minimum indexé.
- Pour les véhicules zéro émission commandés avant le 1er juillet 2023 ou les contrats de leasing signés avant cette date :
Le montant minimum indexé est de 35,29 euros par mois pour l’année 2027
- Pour les véhicules zéro émission commandés à partir du 1er juillet 2023 ou les contrats de leasing signés à partir du 1er juillet 2023:
Le montant minimum indexé est de 48,40 euros par mois pour l’année 2027.
Au cours des années suivantes, ces véhicules pourront également continuer à bénéficier d’une cotisation minimale légèrement majorée.
Quelle valeur CO2 utiliser?
À l’instar du SPF Finances, l’ONSS applique, jusqu’à nouvel ordre, les principes suivants pour le calcul de la cotisation CO₂ des véhicules de société :
- La valeur CO₂ NEDC 1.0 doit être utilisée lorsque le véhicule ne dispose que d’une valeur NEDC ;
- La valeur CO₂ WLTP doit être utilisée lorsque le véhicule ne dispose que d’une valeur WLTP ;
- La valeur CO₂ NEDC 2.0 ou WLTP (au choix) peut être utilisée lorsque le véhicule dispose à la fois d’une valeur NEDC 2.0 et d’une valeur WLTP.
Chefs d'entreprise
La contribution de CO2 n’est pas d’application pour les véhicules de société de patrons et chefs d’entreprise avec un statut social d’indépendant.
100% de déductibilité fiscale
La contribution C2O est une cotisation patronale (ONSS) et est 100% déductible.
Aperçu des formules valables pour l’année 2027
| FORMULES Cotisation CO2 2027 Tarifs valables pour l’année 2027 pour les véhicules commandés ou les contrats de leasing signés à partir du 1er juillet 2023 (*) | ||
| Type de motorisation
| Formule cotisation de solidarité | |
| Essence
| CO2 connu | [(( Emission de CO2 x 9 euros) – 768)/12] x 193,27/114,08 x 5,5 |
| CO2 inconnu | [((182 x 9 euros)- 768)/12] x 193,27/114,08 = 122,83 euros x 5,5 = 675,56 euros/mois
| |
| Diesel | CO2 connu | [(( Emissions de CO2 x 9 euros) – 600)/12] x 193,27/114,08 x 5,5 |
| CO2 inconnu | [((165 x 9 euros)- 600)/12] x 193,27/114,08 = 124,95 euros x 5,5 = 687,17 euros/mois
| |
| LPG ou CNG | [(( Emissions de CO2 x 9 euros) – 990)/12] x 193,27/114,08 x 5,5
| |
| 100 % électrique | Toujours le montant minimum de 48,40 euros par mois (tarif 2027)
| |
| Cotisation minimum | 48,40 euros par mois pour tous les véhicules (tarifs 2027) | |
(*) Pour les véhicules classiques à essence, diesel, LPG et CNG commandés à partir du 1er juillet 2023, la cotisation s’élève à 550 % du tarif de base, en raison de l’application du coefficient multiplicateur dit « × 5,5 ».
| FORMULES CO2 bijdrage 2027 Tarieven geldig voor het jaar 2026 voor voertuigen besteld of leasingcontract vóór 1 juli 2023 (*) | ||
| Type aandrijving
| Formule solidariteitsbijdrage | |
| Benzine
| CO2 gekend | [(( CO2-uitstoot x 9 euro) – 768)/12] x 193,27/114,08 |
| CO2 niet gekend | [((182 x 9 euro)- 768)/12] x 193,27/114,08 = 122,83 euro/maand
| |
| Diesel | CO2 gekend | [(( CO2-uitstoot x 9 euro) -600)/12] x 193,27/114,08 = |
| CO2 niet gekend | [((165 x 9 euro)- 600)/12] x 193,27/114,08 = 124,95 euro, euro/maand
| |
| LPG of CNG | [(( CO2-uitstoot x 9 euro) – 990)/12] x 193,27/114,08
| |
| 100 % elektrisch | Altijd het minimum van 35,29 euro per maand (tarief 2027)
| |
| Minimum bijdrage | 35,29 euro per maand voor alle voertuigen (tarief 2027) | |
Samenvatting
Belangrijkste wijzigingen vanaf 1 januari 2027
- Multiplicatiefactor (vanaf 1 juli 2023) : stijgt van 4,00 naar 5,50 (een verhoging van 37,5% los van de indexering) voor bedrijfswagens besteld vanaf 1 juli 2023
- Minimumbedrag (vóór indexering) : stijgt voor nieuwe wagens (vanaf 1 juli 2023) van 25,99 euro naar 28,57 euro per maand
- Indexcoëfficiënt : de officiële indexcoëfficiënt van de RSZ voor 2027 stijgt van 1,6291 naar 1,6942
- Oudere voertuigen (vóór 1 juli 2023) : voor voertuigen besteld, gehuurd of geleased vóór 1 juli 2023 blijft men berekenen zonder multiplicatiefactor