Budget mobilité : la loi impose le TCO2, jamais le TCO3
Durant notre webinaire consacré au budget de mobilité, la question du TCO à utiliser revenait souvent parmi les questions du public. Car une même voiture de société électrique peut coûter 12.066 €, 12.237 € ou 9.221 € par an à son employeur. Les 3 chiffres sont justes, ils ne comptent simplement pas la même chose. Pour le budget mobilité, un seul est le bon, et l’arrêté royal du 10 septembre 2023 dit lequel.
Auteur: Nicolas Verstaete – NextMobility

Trois niveaux pour une seule voiture
TCO1, TCO2, TCO3 : on dirait les finitions d’un même modèle au catalogue. Ce sont en réalité 3 façons honnêtes de compter le coût de la même voiture.
Exemple construit, pas un cas client : une électrique commandée en 2026, 50.000 € de valeur catalogue, 700 € de loyer mensuel hors TVA, 25.000 km par an, rechargée à 80 % à domicile au tarif CREG et à 20 % sur borne rapide. L’employeur récupère 50 % de la TVA et paie l’impôt des sociétés.
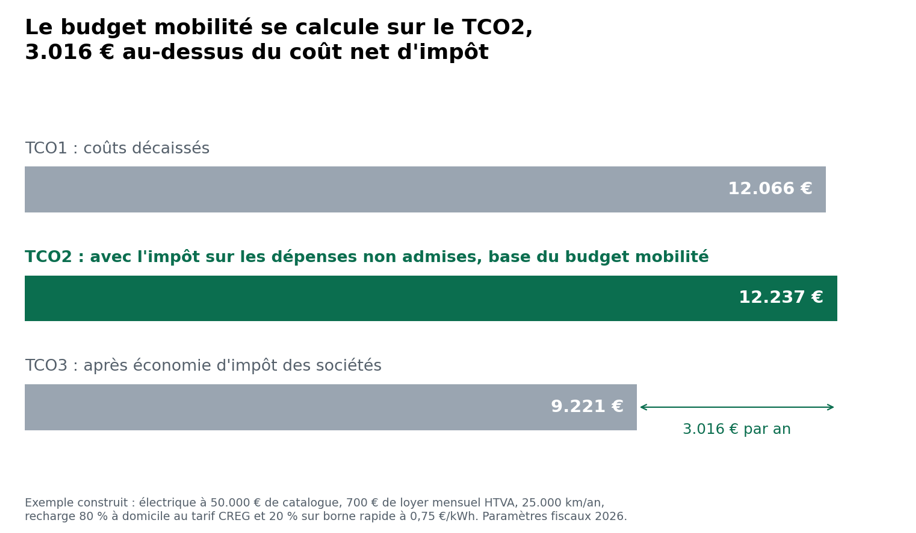
Le TCO1 additionne ce que l’employeur décaisse : Loyer, Frais hors contrat, Énergie, TVA perdue et Cotisation CO2. Ici, le TCO1 affiche 12.066 € par an.
Le TCO2 y ajoute l’impôt des sociétés sur les dépenses non admises : la part non déductible des frais de voiture et la part rejetée de l’avantage de toute nature (ATN). Notre électrique étant déductible à 100 %, il ne reste que l’impôt sur l’ATN rejeté : 25 % × 40 % × 1.714 € = 171 €. Soit un TCO2 de 12.237 €.
Le TCO3 retire l’économie d’impôt des sociétés sur tout ce qui est déductible, soit 25 % de 12.066 € = 3.016 €. On arrive donc à un TCO3 de 9.221 €. C’est le coût net d’une société bénéficiaire, et le plus bas des trois.
Les étiquettes « TCO commercial » et « TCO fiscal » n’aident pas : aucun texte légal ne les définit, et selon la source, « fiscal » désigne tantôt le TCO2, tantôt le TCO3. Face à un TCO, faites comme au restaurant : demandez l’addition détaillée.
Là où le TCO1 trompe le plus
Ce faible écart entre TCO1 et TCO2 est une exception. Gardons le même coût de voiture et ne changeons que la motorisation ou l’année de commande.
| Électrique 2026 | Électrique 2027 | Hybride rechargeable 2026 | Essence 2026 | |
| % déductible | 100 % | 95 % | 0 % | 0 % |
| TCO1 | 12.066 € | 12.116 € | 12.066 € | 14.470 € |
| TCO2 | 12.237 € | 12.432 € | 15.127 € | 17.874 € |
Même coût de voiture et même valeur catalogue, paramètres fiscaux 2026, montants annuels.
L’hybride rechargeable a exactement le même TCO1 que l’électrique. Commandée par une société depuis 2026, elle n’est pourtant plus déductible du tout : 2.889 € d’impôt en plus chaque année, invisibles au niveau du TCO1. Quant aux électriques, leur déductibilité baisse avec chaque millésime de commande : 95 % en 2027, 67,5 % à partir de 2031. Une grille de catégories exprimée en loyer ou en TCO1 se décale donc d’année en année sans que personne n’y touche.
Le TCO du budget mobilité est un TCO2
Depuis le 1er janvier 2024, l’arrêté royal du 10 septembre 2023 (art. 7/1 à 7/6) fixe le calcul. L’employeur choisit une méthode, valable pour tous ses travailleurs et pour 3 ans.
Les frais réels : la moyenne des coûts annuels de la voiture sur les 4 dernières années, limitée aux postes de la liste légale prévus par la car policy. Cette liste inclut l’impôt sur les dépenses non admises et ne retire jamais l’économie d’impôt des sociétés. C’est un TCO2, jamais un TCO3.
Le forfait, pour une voiture en leasing : Loyer, Frais hors contrat, TVA perdue, impôt sur la part non déductible, Cotisation CO2, et une énergie conventionnelle égale à Km forfaitaires × Coût/km. Les Km forfaitaires valent 6.000 km privés plus 2 × 200 jours × la distance domicile-travail. Le Coût/km vaut 30 % de l’indemnité kilométrique fédérale, soit 0,1336 € du 1er octobre au 31 décembre 2026.
Sur notre exemple, avec 20 km de trajet domicile-travail (la moyenne belge est de 21,0 km), les frais réels donnent 12.237 € et le forfait 11.991 €. Le forfait ne compte pas l’impôt sur l’ATN et son énergie conventionnelle reste sous l’énergie réelle. Comme le choix engage toute l’entreprise pour 3 ans, les deux méthodes se simulent sur le parc réel avant de trancher.
On retire ensuite la Contribution perso du travailleur, puis on borne le résultat : en 2026, au minimum 3.233 € et au maximum 20 % de la rémunération brute annuelle, plafonnés à 17.244 €.
Qui gagne quand un travailleur passe au budget
La crainte d’un employeur est compréhensible : le budget se calcule sur le TCO2, qui dépasse de 3.016 € le coût net de la voiture (TCO3). Mais le budget est lui aussi déductible.
Reprenons l’électrique. Avec la voiture, l’employeur déduit ses frais : son coût net est le TCO3, soit 9.221 €. Avec le budget, il verse 12.237 € aux piliers 2 et 3, entièrement déductibles comme frais professionnels (FAQ officielle du budget mobilité, question 9.17). Il récupère 25 % d’impôt des sociétés, soit 3.059 € : son coût net tombe à 9.178 €. Il gagne 43 € par an, de quoi offrir les croissants à la séance d’information sur le budget.
Ce gain a une origine précise. Avec la voiture, les 171 € d’impôt sur les dépenses non admises ne sont pas déductibles. Intégrés au budget, ils le deviennent : le gain vaut 25 % de 171 €. Plus cet impôt est lourd, plus l’employeur gagne.
| Électrique 2026 | Électrique 2027 | Hybride rechargeable 2026 | Essence 2026 | |
| Budget versé (TCO2, plafonné à 17.244 €) | 12.237 € | 12.432 € | 15.127 € | 17.244 € |
| Coût net du budget (après 25 % d’ISOC) | 9.178 € | 9.324 € | 11.345 € | 12.933 € |
| Coût net de la voiture (TCO3) | 9.221 € | 9.403 € | 12.110 € | 14.257 € |
| Gain annuel de l’employeur | 43 € | 79 € | 765 € | 1.324 € |
Pour l’essence, le TCO2 (17.874 €) dépasse le plafond légal de 2026 : le budget est limité à 17.244 €, ce qui augmente encore le gain. Ce calcul ne compte ni la part gardée en voiture au pilier 1, ni le coût de gestion du budget.
L’employeur ne perd donc rien à calculer le budget sur le TCO2, comme la loi l’impose. Sur un parc électrique récent, l’opération est neutre ; sur les thermiques encore en parc, elle lui est favorable.
Ce qui reste à suivre
Le gouvernement a fixé le principe d’un budget mobilité obligatoire pour une partie des employeurs, mais le texte n’est pas voté et son calendrier reste incertain.
En attendant, trois réflexes valent pour toute car policy : exprimer la grille de catégories en TCO2, seule unité commune à la voiture et au budget ; vérifier le niveau de chaque chiffre avant de comparer deux offres ; documenter les hypothèses (TVA récupérée, % ATN rejeté, Taux ISOC).
Pour refaire ces calculs sur vos voitures électriques en leasing, notre calculateur gratuit est en ligne.
Sources
Calcul détaillé et sources : « TCO1, TCO2, TCO3 : quel coût de voiture de société sert au budget mobilité », nextmobility.be.