Mobiliteitsbudget: de wet schrijft TCO2 voor, nooit TCO3
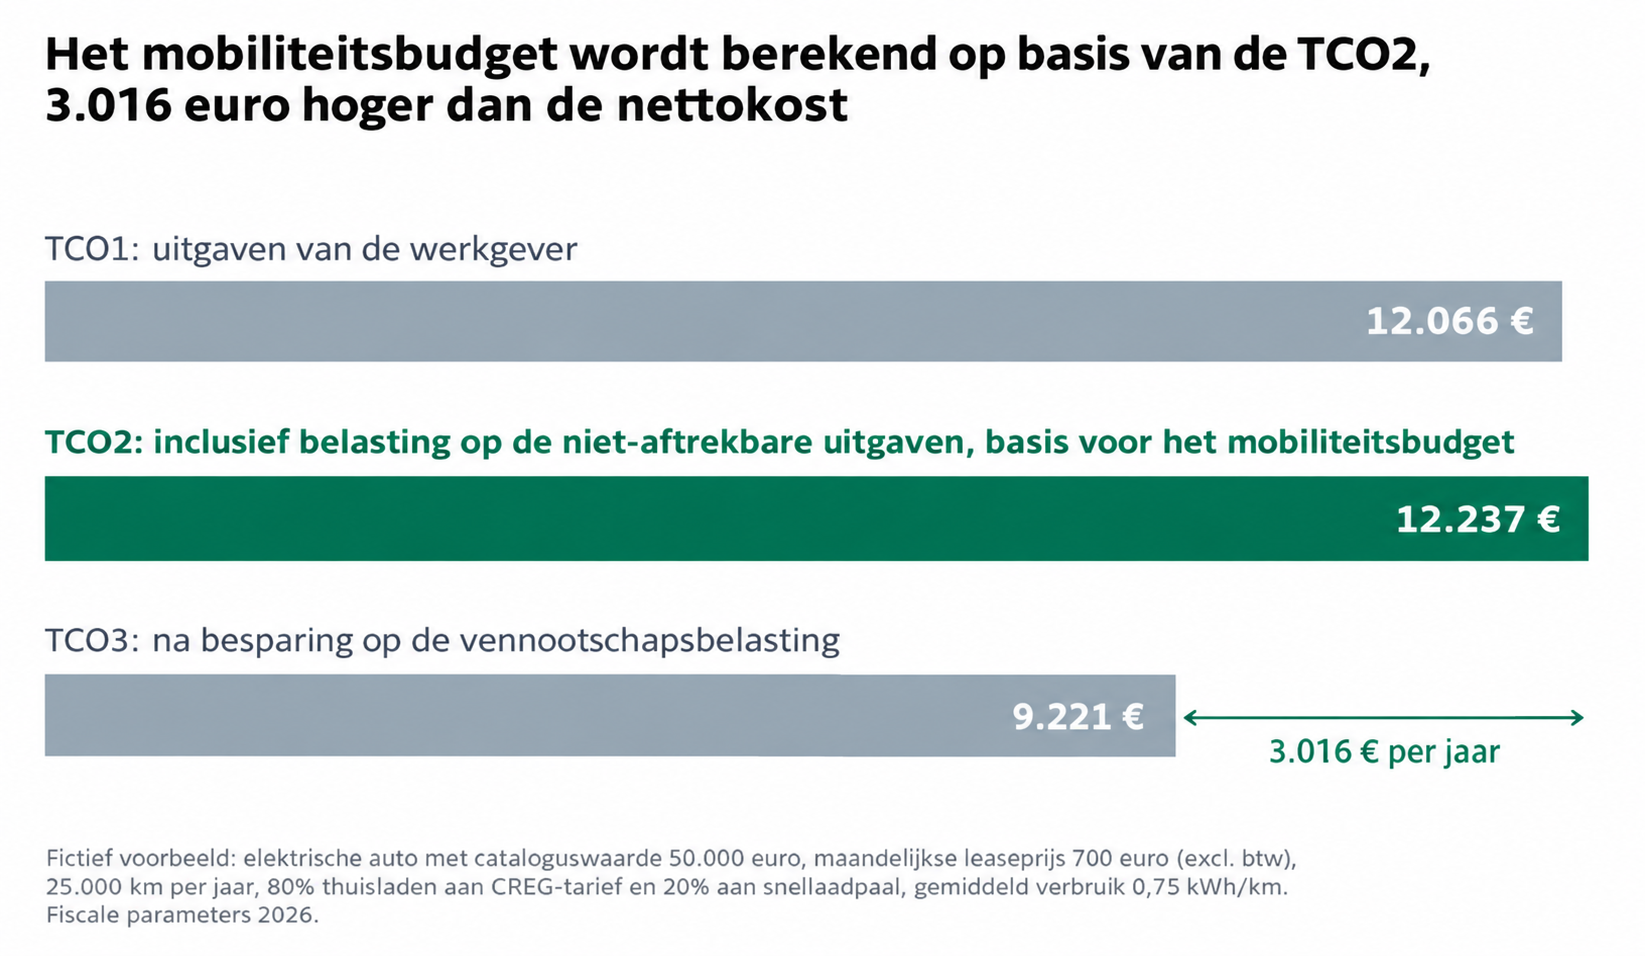
Tijdens ons webinar over het mobiliteitsbudget kwam de vraag welke TCO moet worden gebruikt, regelmatig terug bij het publiek. Want een en dezelfde elektrische bedrijfswagen kan zijn werkgever 12.066 euro, 12.237 euro of 9.221 euro per jaar kosten. Alle drie de bedragen zijn correct, alleen houden ze niet met dezelfde kosten rekening. Voor het mobiliteitsbudget is er maar één juist bedrag, en het koninklijk besluit van 10 september 2023 bepaalt welk.
Auteur: Nicolas Verstaete – NextMobility

Drie niveaus voor één auto
TCO1, TCO2, TCO3: het lijken wel de uitrustingsniveaus van eenzelfde model in de catalogus. In werkelijkheid zijn het drie correcte manieren om de kosten van dezelfde auto te berekenen.
Een fictief voorbeeld, dus geen concrete klantencase: een elektrische auto die in 2026 wordt besteld, met een cataloguswaarde van 50.000 euro, een maandelijkse leaseprijs van 700 euro exclusief btw en een jaarkilometrage van 25.000 km. De auto wordt voor 80% thuis opgeladen tegen het CREG-tarief en voor 20% aan een snellaadpaal. De werkgever recupereert 50% van de btw en betaalt vennootschapsbelasting.
De TCO1 telt alle uitgaven van de werkgever op: leaseprijs, kosten buiten het contract, energie, niet-recupereerbare btw en CO2-bijdrage. In dit geval bedraagt de TCO1 12.066 euro per jaar.
De TCO2 voegt daar de vennootschapsbelasting op de verworpen uitgaven aan toe: het niet-aftrekbare gedeelte van de autokosten en het verworpen gedeelte van het voordeel van alle aard (VAA). Aangezien onze elektrische auto voor 100% aftrekbaar is, blijft alleen de belasting op het verworpen VAA over: 25% × 40% × 1.714 euro = 171 euro. Dat brengt de TCO2 op 12.237 euro.
De TCO3 trekt de besparing op de vennootschapsbelasting voor alle aftrekbare kosten af, namelijk 25% van 12.066 euro = 3.016 euro. Zo komen we uit op een TCO3 van 9.221 euro. Dat zijn de nettokosten voor een winstgevende onderneming, en meteen ook het laagste van de drie bedragen.
De etiketten ‘commerciële TCO’ en ‘fiscale TCO’ helpen ons niet verder: geen enkele wettekst definieert ze, en afhankelijk van de bron verwijst ‘fiscaal’ nu eens naar de TCO2 en dan weer naar de TCO3. Doe bij een TCO dus zoals op restaurant: vraag om een gedetailleerde rekening.
Waar de TCO1 het meest misleidend is
Dat kleine verschil tussen TCO1 en TCO2 is een uitzondering. Laten we uitgaan van dezelfde autokosten en alleen de aandrijving of het besteljaar veranderen.
| Elektrisch 2026 | Elektrisch 2027 | Plug-inhybride 2026 | Benzine 2026 | |
| % aftrekbaar | 100 % | 95 % | 0 % | 0 % |
| TCO1 | € 12.066 | € 12.116 | € 12.066 | € 14.470 |
| TCO2 | € 12.237 | € 12.432 | € 15.127 | € 17.874 |
Dezelfde autokosten en cataloguswaarde, fiscale parameters van 2026, jaarbedragen.
De plug-inhybride heeft exact dezelfde TCO1 als de elektrische auto. Maar wanneer hij vanaf 2026 door een vennootschap wordt besteld, is hij helemaal niet meer fiscaal aftrekbaar: dat betekent 2.889 euro extra belastingen per jaar, die in de TCO1 onzichtbaar blijven. Bij elektrische auto’s daalt de fiscale aftrekbaarheid dan weer naargelang het besteljaar: 95% in 2027 en 67,5% vanaf 2031. Een categorie-indeling op basis van de leaseprijs of de TCO1 verschuift dus van jaar tot jaar, zonder dat iemand er iets aan verandert.
De TCO van het mobiliteitsbudget is een TCO2
Sinds 1 januari 2024 legt het koninklijk besluit van 10 september 2023 (artikelen 7/1 tot en met 7/6) de berekeningswijze vast. De werkgever kiest een methode die voor al zijn werknemers geldt en waaraan hij drie jaar lang gebonden is.
De werkelijke kosten: het gemiddelde van de jaarlijkse autokosten over de laatste vier jaar, beperkt tot de kostenposten uit de wettelijke lijst die in de car policy zijn opgenomen. Die lijst omvat de belasting op de verworpen uitgaven, maar trekt de besparing op de vennootschapsbelasting nooit af. Het gaat dus om een TCO2, nooit om een TCO3.
De forfaitaire methode, voor een leasewagen: leaseprijs, kosten buiten het contract, niet-recupereerbare btw, belasting op het niet-aftrekbare gedeelte, CO2-bijdrage en een forfaitaire energiekost die gelijk is aan het forfaitaire aantal kilometers × de kostprijs per kilometer. Het forfaitaire aantal kilometers bedraagt 6.000 privékilometers plus 2 × 200 dagen × de woon-werkafstand. De kostprijs per kilometer bedraagt 30% van de federale kilometervergoeding, ofwel 0,1336 euro van 1 oktober tot en met 31 december 2026.
In ons voorbeeld, met een woon-werkafstand van 20 km (het Belgische gemiddelde bedraagt 21,0 km), komen we met de werkelijke kosten uit op 12.237 euro en met de forfaitaire methode op 11.991 euro. De forfaitaire methode houdt geen rekening met de belasting op het VAA en de forfaitaire energiekost blijft lager dan de werkelijke energiekosten. Aangezien de keuze de hele onderneming voor drie jaar bindt, is het aangewezen om beide methodes op het werkelijke wagenpark te simuleren alvorens een beslissing te nemen.
Vervolgens wordt de persoonlijke bijdrage van de werknemer afgetrokken en wordt het resultaat begrensd: in 2026 bedraagt het mobiliteitsbudget minimaal 3.233 euro en maximaal 20% van het jaarlijkse brutoloon, met een absoluut plafond van 17.244 euro.
Wie wint erbij wanneer een werknemer overstapt op het mobiliteitsbudget?
De bezorgdheid van een werkgever is begrijpelijk: het mobiliteitsbudget wordt berekend op basis van de TCO2, die 3.016 euro hoger ligt dan de nettokosten van de auto (TCO3). Maar ook het mobiliteitsbudget is fiscaal aftrekbaar.
Nemen we opnieuw onze elektrische auto. Met de bedrijfswagen trekt de werkgever zijn kosten fiscaal af: zijn nettokosten bedragen de TCO3, ofwel 9.221 euro. Met het mobiliteitsbudget besteedt hij 12.237 euro aan de pijlers 2 en 3, die volledig aftrekbaar zijn als beroepskosten (officiële FAQ over het mobiliteitsbudget, vraag 9.17). Hij bespaart 25% vennootschapsbelasting, ofwel 3.059 euro: zijn nettokosten dalen tot 9.178 euro. Hij wint dus 43 euro per jaar, genoeg om croissants aan te bieden tijdens de infosessie over het mobiliteitsbudget.
Die winst heeft een duidelijke oorsprong. Bij de bedrijfswagen zijn de 171 euro belasting op de verworpen uitgaven niet aftrekbaar. Wanneer dat bedrag in het mobiliteitsbudget wordt opgenomen, wordt het wel aftrekbaar: de winst bedraagt 25% van 171 euro. Hoe hoger die belasting, hoe groter het voordeel voor de werkgever.
| Elektrisch 2026 | Elektrisch 2027 | Plug-inhybride able 2026 | Benzine 2026 | |
| Toegekend budget (TCO2, geplafonneerd op € 17.244) | € 12.237 | € 12.432 | € 15.127 | € 17.244 |
| Nettokost van het budget (na 25 % vennootschapsbelasting) | € 9.178 | € 9.324 | € 11.345 | € 12.933 |
| Nettokost van de auto (TCO3) | € 9.221 | € 9.403 | € 12.110 | € 14.257 |
| Jaarlijkse winst voor de werkgever | € 43 | € 79 | € 765 | € 1.324 |
Bij een benzinewagen overschrijdt de TCO2 (17.874 euro) het wettelijke plafond voor 2026: het mobiliteitsbudget wordt beperkt tot 17.244 euro, wat het voordeel nog vergroot. Deze berekening houdt geen rekening met het gedeelte dat eventueel in de vorm van een bedrijfswagen binnen pijler 1 wordt behouden, noch met de beheerskosten van het mobiliteitsbudget.
De werkgever verliest dus niets door het mobiliteitsbudget te berekenen op basis van de TCO2, zoals de wet voorschrijft. Bij een recent elektrisch wagenpark is de operatie kostenneutraal; bij de auto’s met verbrandingsmotor die nog deel uitmaken van het wagenpark, is ze voordelig voor de werkgever.
Wat nog moet worden opgevolgd
De regering heeft het principe vastgelegd van een verplicht mobiliteitsbudget voor een deel van de werkgevers, maar de wettekst is nog niet goedgekeurd en de timing blijft onzeker.
In afwachting daarvan zijn drie vuistregels nuttig voor elke car policy: druk de categorie-indeling uit in TCO2, de enige gemeenschappelijke maatstaf voor de bedrijfswagen en het mobiliteitsbudget; controleer welk TCO-niveau wordt gebruikt voordat u twee aanbiedingen vergelijkt; en documenteer de hypotheses (recupereerbare btw, percentage verworpen VAA, tarief van de vennootschapsbelasting).
Om deze berekeningen zelf uit te voeren voor uw elektrische leasewagens kunt u deze gratis calculator gebruiken.
Bronnen
Gedetailleerde berekening en bronnen: „TCO1, TCO2, TCO3: welke kost van een bedrijfswagen telt voor het mobiliteitsbudget?“, nextmobility.be.