Remboursement de l’électricité rechargée à domicile à un travailleur résidant à l’étranger
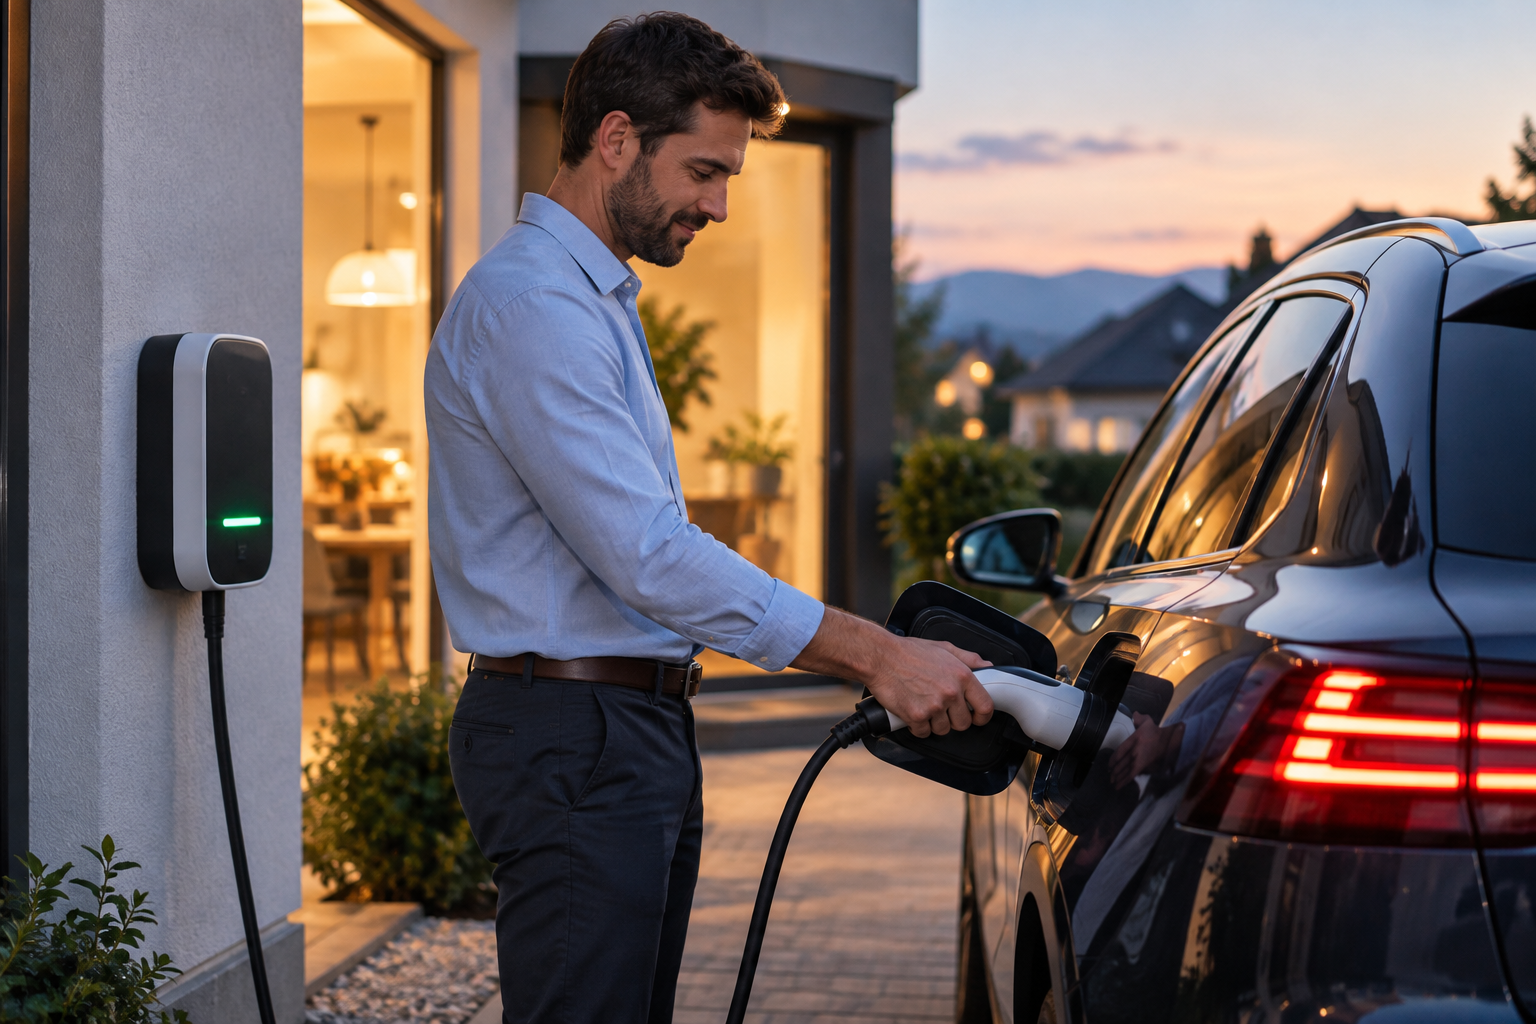
Lors du remboursement de l’électricité utilisée pour recharger une voiture de société à domicile, l’employeur doit tenir compte des montants maximaux par kWh pouvant être remboursés en exonération fiscale (tarifs CREG). Mais qu’en est-il lorsque le travailleur réside à l’étranger ?
Ce montant maximal, fixé chaque trimestre, tient compte de la Région dans laquelle le travailleur réside. Il s’agit concrètement du lieu de résidence effectif du travailleur (et de sa famille).
L’employeur peut également appliquer un tarif identique à l’ensemble de ses travailleurs. Dans ce cas, c’est le plus bas des trois tarifs régionaux publiés chaque trimestre qui s’applique.
Ce choix vaut toutefois pour l’ensemble de l’année civile. Pour le quatrième trimestre 2026, cela correspond à 0,3225 €/kWh, tarif qui doit alors être appliqué pendant quatre trimestres. Cette disposition doit être clairement mentionnée au préalable dans la car policy.
Quel régime pour les travailleurs résidant à l’étranger ?
Concrètement, cela signifie qu’un travailleur recharge sa voiture de société à son domicile situé à l’étranger. Dans ce cas, les directives fiscales suivantes s’appliquent, telles que formulées par le SPF Finances :
Pour un travailleur dont le lieu de résidence effectif se situe à l’étranger et qui se rend effectivement depuis ce domicile jusqu’à son lieu de travail en Belgique, l’employeur doit se baser sur la Région belge qui, à vol d’oiseau, est la plus proche de ce lieu de résidence effectif à l’étranger.
Si l’employeur choisit de ne pas tenir compte du lieu de résidence de ses travailleurs, il doit également appliquer aux travailleurs résidant à l’étranger le tarif le plus bas des trois Régions.
Tarifs CREG applicables au 4e trimestre 2026
Pour rappel, voici les montants forfaitaires maximaux de remboursement selon les tarifs CREG applicables pour la période du 1er octobre au 31 décembre 2026 :
- Flandre : 0,3225 €/kWh
- Bruxelles: 0,3688 €/kWh
- Wallonie : 0,3779 €/kWh
Caractère permanent
Le fisc a confirmé que le principe fiscal des tarifs CREG revêt, sous certaines conditions, un caractère permanent. L’ONSS n’a, pour sa part, confirmé cette méthode que jusqu’à la fin du quatrième trimestre 2026. Une évaluation est encore prévue pour la période suivante.