Terugbetaling thuisgeladen elektriciteit aan een buitenlandse werknemer
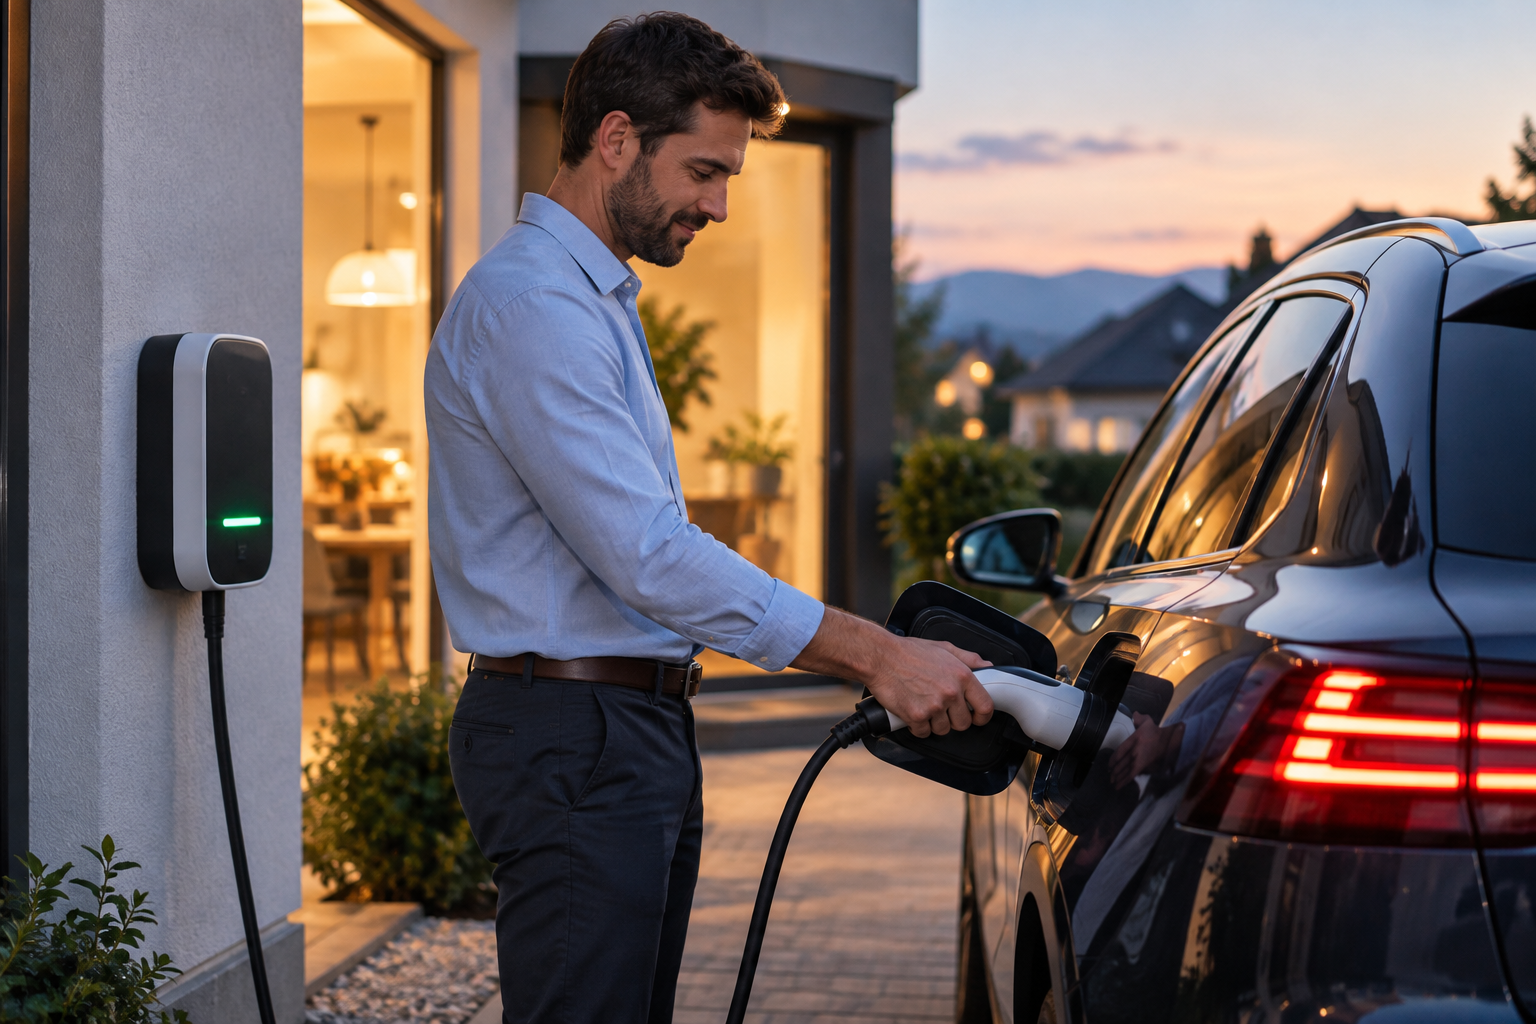
Bij de terugbetaling van thuisgeladen elektriciteit voor een bedrijfswagen dient de werkgever rekening te houden met de maximale fiscaal vrijstelbare bedragen per kWh (de zogenoemde CREG-tarieven). Maar hoe zit dat wanneer de werknemer in het buitenland woont?
Dat maximale bedrag dat per kwartaal wordt vastgelegd, houdt rekening met het gewest waar de werknemer woonachtig is. Het betreft concreet de feitelijke verblijfplaats van de werknemer (en zijn gezin).
De werkgever mag ook eenzelfde tarief toe te passen voor al zijn werknemers. In dat geval geldt het laagste van de drie gewestelijke tarieven die per kwartaal worden gepubliceerd.
Deze keuze geldt wel voor het hele kalenderjaar. Voor het 4de kwartaal 2026 betekent dit € 0,3225/kWh dat in dit geval vier kwartalen dient te worden toegepast. Dit moet vooraf duidelijk vermeld worden in de car policy.
Welke regeling voor werknemers die in het buitenland wonen?
Concreet betekent dit dat een werknemer zijn bedrijfswagen thuislaadt in het buitenland. Hiervoor gelden volgende fiscale richtlijnen, die de FOD-financiën als volgt formuleert:
Voor een werknemer met feitelijke verblijfplaats in het buitenland, van waaruit hij zich effectief naar zijn plaats van tewerkstelling in België begeeft, moet de werkgever zich baseren op het gewest dat in vogelvlucht het dichtst bij die feitelijke woonplaats in het buitenland gelegen is.
Indien een werkgever ervoor kiest om geen rekening te houden met de woonplaats van zijn werknemers, dient hij voor de buitenlandse werknemers ook het laagste tarief van de drie gewesten toe te passen.
CREG-tarieven geldig in het 4de kwartaal 2026
We herhalen de maximale forfaitaire CREG-terugbetalingstarieven geldig voor de periode 1 oktober – 31 december 2026:
- Vlaanderen: € 0,3225/kWh
- Brussel: € 0,3688/kWh
- Wallonië: € 0,3779/kWh
Permanent karakter
De fiscus bevestigde dat het fiscale principe van de CREG-tarieven (mits voorwaarden) een permanent karakter heeft. De RSZ bevestigde deze werkwijze voorlopig enkel nog tot en met het vierde kwartaal 2026. Voor de periode erna volgt nog een evaluatie.